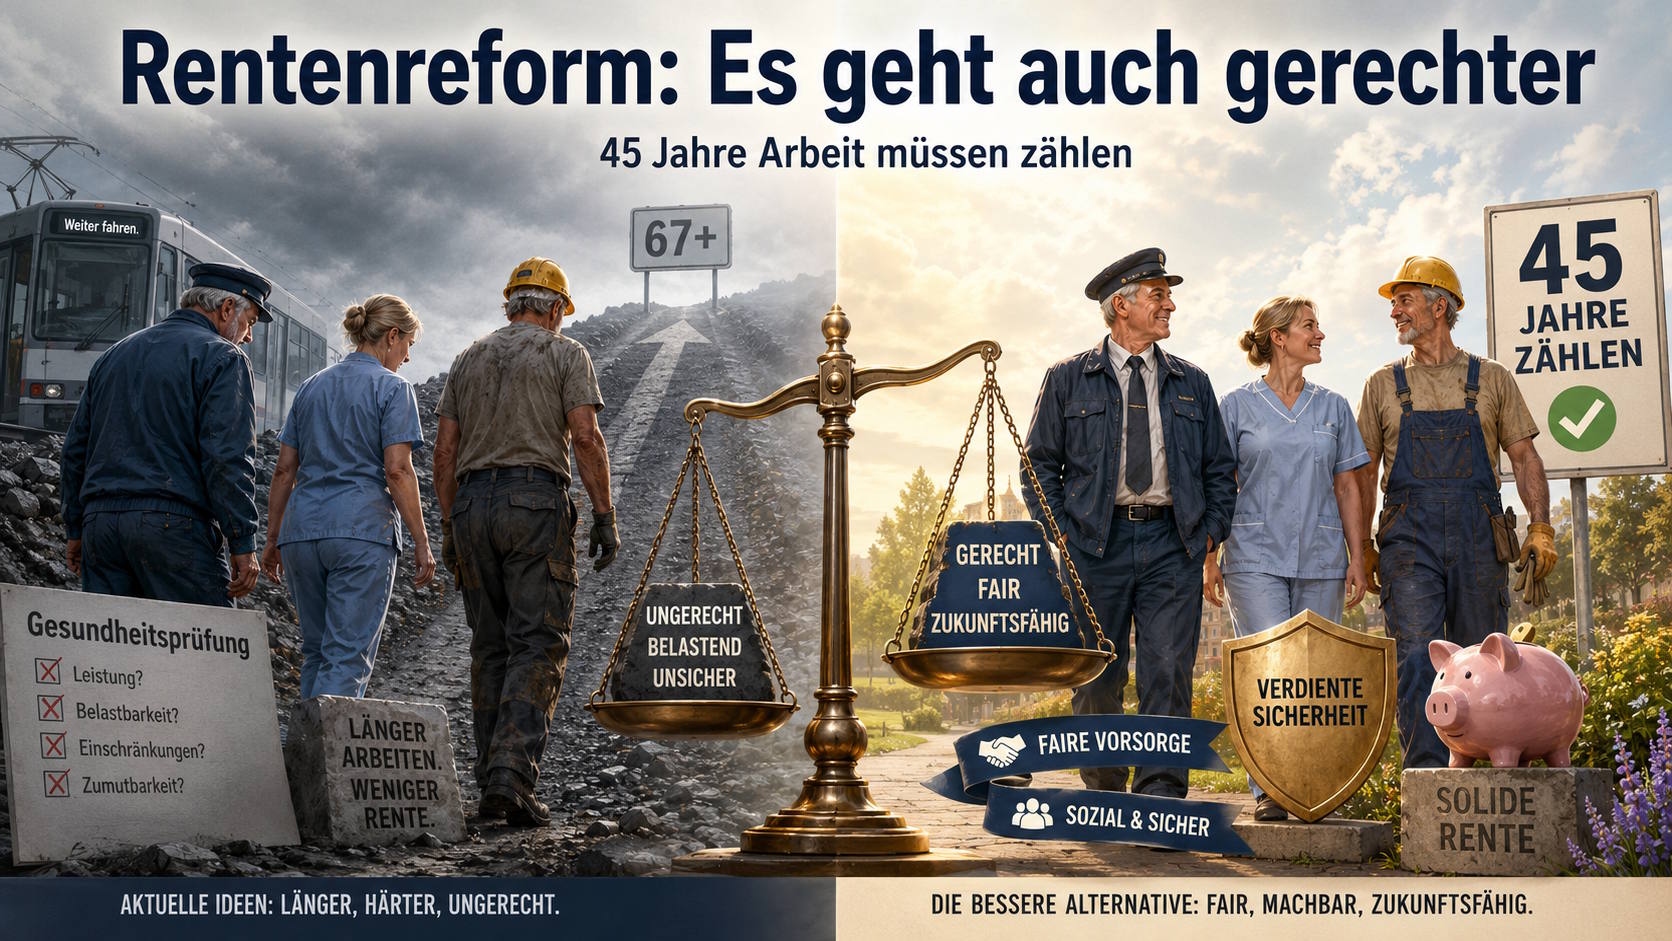
Rentenreform: Es geht auch sozialer – warum immer längeres Arbeiten nicht die einzige Lösung sein darf
Die gesetzliche Rente muss reformiert werden. Doch daraus folgt nicht automatisch, dass Menschen nach 45 Versicherungsjahren weiterarbeiten müssen, das Rentenalter immer weiter steigt, Hinterbliebenenrenten geschwächt und Teile der Altersvorsorge vom Kapitalmarkt abhängig gemacht werden. Es gibt eine sozialere Alternative, die trotzdem finanzierbar und zukunftssicher sein kann.
Stand: 2. August 2026
Reformbedarf bedeutet nicht automatisch Sozialabbau
Deutschland wird älter. Die geburtenstarken Jahrgänge gehen in Rente, während weniger jüngere Menschen nachkommen. Dadurch verschiebt sich das Verhältnis zwischen Beitragszahlern und Rentenempfängern.
Dieses Problem darf man nicht kleinreden. Es wäre aber ebenso falsch, daraus nur eine mögliche Schlussfolgerung abzuleiten:
Die Menschen müssen länger arbeiten, frühere Rentenzugänge müssen abgeschafft und immer mehr Verantwortung muss auf den Einzelnen verlagert werden.
Die Alterssicherungskommission hat im Juni 2026 insgesamt 33 Empfehlungen vorgelegt. Dazu gehören unter anderem:
- die Abschaffung des abschlagsfreien Rentenzugangs nach 45 Versicherungsjahren,
- eine spätere Regelaltersgrenze, gekoppelt an die weitere Entwicklung der Lebenserwartung,
- eine verpflichtende gesetzliche Kapitalrente mit einem zusätzlichen Beitrag von insgesamt zwei Prozent,
- eine Ausweitung des Versichertenkreises,
- Änderungen bei vorgezogenen Renten und der Altersteilzeit,
- sowie eine spätere Reform der Hinterbliebenenversorgung.
Die Bundesregierung beabsichtigt, das Paket zügig umzusetzen und das Gesetzgebungsverfahren möglichst noch 2026 abzuschließen. Die Empfehlungen sind jedoch derzeit noch nicht vollständig geltendes Recht.
Nicht alle Vorschläge sind grundsätzlich schlecht. Besonders die Einbeziehung weiterer Erwerbstätiger in die gesetzliche Rentenversicherung ist richtig. Trotzdem liegt der Schwerpunkt des Pakets auffällig darauf, Menschen länger im Arbeitsleben zu halten und einen zusätzlichen Teil der Altersvorsorge an den Kapitalmarkt zu verlagern.
Dabei wäre eine sozialere Lösung möglich.
Warum die Abschaffung der Rente nach 45 Jahren ungerecht wäre
Die sogenannte „Rente mit 63“ ist längst nicht mehr grundsätzlich eine Rente mit 63. Entscheidend sind 45 anerkannte Versicherungsjahre und ein vom Geburtsjahr abhängiges Mindestalter. Für den Jahrgang 1964 liegt dieses bereits bei 65 Jahren.
Trotzdem empfiehlt die Kommission, den abschlagsfreien Rentenzugang für besonders langjährig Versicherte ganz abzuschaffen. Ein Rentenzugang ausschließlich aufgrund einer bestimmten Zahl von Versicherungsjahren soll künftig nicht mehr möglich sein.
Die Kommission begründet das unter anderem damit, dass von der bisherigen Regelung überdurchschnittlich häufig Männer, Menschen mit stabilen Erwerbsbiografien und teilweise auch Besserverdienende profitieren. Außerdem seien Versicherungsjahre kein genauer Maßstab dafür, wie körperlich oder psychisch belastend ein Berufsleben gewesen sei.
Diese Einwände sind nicht völlig aus der Luft gegriffen. Wer wegen Kindererziehung, Pflege, Krankheit, Arbeitslosigkeit oder unsicherer Beschäftigung Unterbrechungen hatte, erreicht die 45 Jahre möglicherweise nicht. Auch ein Mensch mit 43 schweren Arbeitsjahren kann gesundheitlich stärker belastet sein als jemand mit 45 weniger belastenden Jahren.
Doch daraus folgt nicht, dass man den abschlagsfreien Rentenzugang für alle abschaffen muss.
Das wäre so, als würde man sagen:
Weil eine Regelung nicht jeden Einzelfall perfekt erfasst, nehmen wir sie allen weg.
Eine sozialere Reform müsste die vorhandenen Lücken schließen, statt die gesamte Regelung zu beseitigen.
Wer mit 16 oder 17 Jahren eine Ausbildung beginnt, anschließend jahrzehntelang im Schichtdienst, auf dem Bau, in der Pflege, im Fahrdienst, in der Produktion, im Handwerk oder in einem anderen belastenden Beruf arbeitet, hat mit Anfang 60 bereits rund 45 Jahre Erwerbsleben hinter sich.
Wer dagegen erst nach Studium und weiteren Ausbildungszeiten mit 27 Jahren dauerhaft ins Berufsleben eintritt, erreicht mit 67 möglicherweise nur etwa 40 Erwerbsjahre.
Das ist keine Kritik an einem Studium. Aber es zeigt:
Das Lebensalter allein sagt wenig darüber aus, wie lange ein Mensch bereits gearbeitet und das Rentensystem mitgetragen hat.
45 Versicherungsjahre sind keine Bequemlichkeit. Sie stehen für einen außergewöhnlich langen Zeitraum, in dem gearbeitet, erzogen, gepflegt oder auf andere Weise eine anerkannte Versicherungsleistung erbracht wurde.
Warum ein immer höheres Rentenalter sozial unausgewogen ist
Die Kommission empfiehlt, die Regelaltersgrenze nach 2031 an die Entwicklung der Lebenserwartung zu koppeln.
Nach ihrem Modell würde ein zusätzliches Jahr Lebenserwartung so aufgeteilt:
- acht Monate längeres Erwerbsleben,
- vier Monate längerer Rentenbezug.
Unter den gegenwärtigen Annahmen würde die Regelaltersgrenze zwischen 2031 und 2041 ungefähr von 67 auf 67 Jahre und sechs Monate steigen. Danach könnte sie bei weiter zunehmender Lebenserwartung weiter angehoben werden.
Das klingt auf den ersten Blick mathematisch und objektiv. Doch der Durchschnitt ist nicht das Leben des einzelnen Menschen.
Die Lebenserwartung ist unter anderem abhängig von:
- Einkommen,
- Bildung,
- Gesundheit,
- Wohn- und Lebensverhältnissen,
- körperlicher Belastung,
- psychischer Belastung,
- Schicht- und Nachtarbeit,
- sowie den tatsächlichen Arbeitsbedingungen.
Auch die Kommission räumt ausdrücklich ein, dass Gesundheit und Lebenserwartung zwischen Berufsgruppen, Einkommen und Erwerbsverläufen sehr unterschiedlich verteilt sind. Trotzdem soll die allgemeine Altersgrenze anhand der Lebenserwartung der Gesamtbevölkerung steigen. Soziale Unterschiede sollen anschließend durch Härtefall- und Gesundheitsregelungen aufgefangen werden.
Genau darin liegt das Problem.
Die Regel würde für alle verschärft. Hilfe bekäme danach nur, wer individuell nachweist, dass er gesundheitlich nicht mehr kann.
Damit wird die Reihenfolge umgedreht:
Nicht die lange Lebensleistung begründet den Anspruch auf einen früheren Ruhestand. Erst der nachweisbare gesundheitliche Schaden soll den früheren Zugang ermöglichen.
Menschen müssten sich untersuchen lassen, Gutachten einholen, Anträge stellen und möglicherweise Widerspruchs- oder Klageverfahren führen. Wer noch nicht vollständig erwerbsgemindert ist, seinen jahrzehntelang ausgeübten Beruf aber kaum noch bewältigt, gerät leicht zwischen die Systeme.
Die Kommission schlägt zwar für gesundheitlich eingeschränkte Menschen in rentennahen Jahrgängen einen erleichterten Zugang vor. Nach mindestens 35 Jahren Wartezeit soll ein abschlagsfreier Rentenbeginn zwei Jahre vor der Regelaltersgrenze möglich sein, wenn eine individuelle Prüfung ergibt, dass der langjährig ausgeübte Beruf nicht mehr ausgeübt werden kann. Weitere drei Jahre sollen mit Abschlägen möglich sein.
Das ist besser als gar keine Härtefallregelung. Trotzdem ersetzt es keinen verlässlichen Anspruch nach einem außergewöhnlich langen Erwerbsleben.
Ein gerechtes Rentensystem sollte nicht verlangen, dass Menschen erst gesundheitlich zusammenbrechen müssen, bevor ihre Lebensleistung anerkannt wird.
Ein Beispiel aus dem wirklichen Arbeitsleben
Man stelle sich zwei Menschen vor.
Der erste beginnt mit 17 Jahren eine Ausbildung. Danach arbeitet er über Jahrzehnte im wechselnden Schichtdienst. Frühdienste beginnen so zeitig, dass er mitten in der Nacht aufstehen muss. Hinzu kommen Wochenenddienste, hohe Verantwortung, ständige Konzentration und die körperlichen Folgen eines unregelmäßigen Schlafrhythmus.
Der zweite beginnt nach einem Studium mit 27 Jahren zu arbeiten. Er hat ebenfalls einen verantwortungsvollen Beruf, kann seine Arbeitszeit aber überwiegend selbst einteilen und arbeitet weder nachts noch regelmäßig an Wochenenden.
Mit 65 Jahren hat der erste Mensch ungefähr 48 Jahre seit seinem Berufseinstieg hinter sich. Der zweite etwa 38 Jahre.
Beide nur nach dem Geburtsdatum gleichzubehandeln, ist formal einfach. Sozial gerecht ist es nicht automatisch.
Gleichbehandlung bedeutet nicht, dass völlig unterschiedliche Lebens- und Arbeitsbedingungen ignoriert werden müssen.
Die Hinterbliebenenrente darf nicht stillschweigend geschwächt werden
Die Kommission hat noch kein fertiges Modell zur Abschaffung der Witwen- und Witwerrente beschlossen. Sie empfiehlt zunächst, verschiedene Reformoptionen zu prüfen.
Als mögliche Alternative wird dabei auch ein verpflichtendes Rentensplitting diskutiert. Beim Rentensplitting werden die während der Ehe erworbenen Rentenansprüche zwischen den Partnern geteilt. Nach einer solchen Entscheidung besteht jedoch kein späterer Anspruch mehr auf Witwen- oder Witwerrente. Die Entscheidung ist bindend und kann je nach Einkommens- und Rentensituation erhebliche finanzielle Nachteile verursachen.
Ein Splitting kann für bestimmte Ehepaare sinnvoll sein. Deshalb darf es als freiwillige Möglichkeit bestehen bleiben.
Problematisch wäre es, daraus eine Zwangslösung zu machen.
Eheleute treffen während eines gemeinsamen Lebens oft wirtschaftliche Entscheidungen:
- Einer arbeitet zeitweise weniger wegen der Kinder.
- Einer übernimmt die Pflege von Angehörigen.
- Einer unterstützt die berufliche Entwicklung des anderen.
- Gemeinsame Ausgaben und Verpflichtungen werden auf zwei Lebensläufe verteilt.
Die daraus entstandenen Nachteile lassen sich Jahrzehnte später nicht einfach dadurch beseitigen, dass vorhandene Rentenpunkte halbiert werden.
Eine gerechte Reform müsste deshalb sicherstellen:
- Rentensplitting bleibt freiwillig.
- Vor einer Entscheidung erfolgt eine verbindliche Vergleichsberechnung.
- Niemand verliert unbemerkt eine höhere Hinterbliebenenabsicherung.
- Für langjährige Ehen und geleistete Sorgearbeit bleibt ein verlässlicher Schutz bestehen.
- Änderungen gelten nicht rückwirkend für Paare, die ihre Lebensplanung auf das bestehende Recht aufgebaut haben.
Ist eine Kapitalrente automatisch Spekulation?
Die Kommission empfiehlt eine verpflichtende kapitalgedeckte Rentenkomponente innerhalb der gesetzlichen Rentenversicherung.
Vorgesehen ist ein zusätzlicher Beitragssatz von insgesamt zwei Prozent. Arbeitnehmer und Arbeitgeber sollen jeweils die Hälfte tragen. Das Geld soll individuellen Kapitalkonten zugeordnet, zentral verwaltet und international am Kapitalmarkt angelegt werden.
Man sollte dabei sachlich bleiben:
Eine langfristige, weltweit gestreute Kapitalanlage ist nicht dasselbe wie kurzfristige Börsenspekulation. Es geht nicht darum, einzelne Aktien zu kaufen und auf schnelle Kursgewinne zu hoffen.
Ein großer, öffentlicher und breit gestreuter Fonds kann über Jahrzehnte Erträge erwirtschaften. Durch eine Verteilung auf viele Länder, Branchen und Anlagearten lässt sich das Risiko begrenzen.
Aber risikolos ist das nicht.
Auch die Kommission weist darauf hin, dass höhere Renditechancen grundsätzlich mit höheren Risiken verbunden sind. Außerdem kann Kapitalvorsorge die aktuellen Finanzierungsprobleme nicht kurzfristig lösen. Das angesparte Geld steht nicht zur Finanzierung heutiger Renten zur Verfügung und entfaltet seine Wirkung erst nach längeren Ansparzeiten.
Eine Kapitalrente kann daher eine sinnvolle Ergänzung sein. Sie darf aber nicht als Begründung verwendet werden, die solidarische gesetzliche Rente abzusenken oder immer weiter nach hinten zu verschieben.
Die richtige Reihenfolge lautet:
Erst muss die gesetzliche Rente eine verlässliche Grundabsicherung und Anerkennung der Lebensleistung gewährleisten. Danach kann ein persönliches Vorsorgevermögen zusätzlich Sicherheit schaffen.
Nicht umgekehrt.
Warum hat die Kommission nicht stärker auf soziale Lösungen gesetzt?
Es wäre falsch, der Kommission pauschal schlechte Absichten zu unterstellen. Sie musste unterschiedliche Interessen miteinander verbinden.
Aus dem Bericht wird deutlich, welche Ziele besonders stark gewichtet wurden:
- Rentenbeiträge sollen nicht unbegrenzt steigen.
- Der Bundeshaushalt soll nicht dauerhaft stärker belastet werden.
- Arbeitgeber sollen bei den Lohnnebenkosten geschont werden.
- Die Wettbewerbsfähigkeit der Unternehmen soll erhalten bleiben.
- Ältere Menschen sollen länger im Arbeitsmarkt bleiben.
- Der Fachkräftemangel soll gemildert werden.
- Zusätzliche Finanzierungsquellen sollen über den Kapitalmarkt erschlossen werden.
Der Bericht beschreibt ausdrücklich ein Spannungsfeld zwischen sozialer Sicherheit, wirtschaftlicher Leistungsfähigkeit, Bundeshaushalt und wettbewerbsfähigen Lohnnebenkosten.
Die Abschaffung des Rentenzugangs nach 45 Jahren wird deshalb nicht nur als Sparmaßnahme betrachtet. Die Kommission sieht darin auch einen sogenannten Anreiz zur frühen Verrentung. Außerdem argumentiert sie, gleich hohe Rentenbeiträge müssten grundsätzlich zu vergleichbaren Leistungen führen – unabhängig davon, ob die Beiträge über 40 oder 45 Jahre erworben wurden.
Das ist eine versicherungsmathematische Betrachtung.
Eine soziale Betrachtung stellt dagegen eine andere Frage:
Sollte ein Mensch, der beinahe ein halbes Jahrhundert gearbeitet und Beiträge geleistet hat, unabhängig von seinem Rentenpunktestand einen besonderen Anspruch auf einen abschlagsfreien Ruhestand haben?
Hier treffen zwei verschiedene Gerechtigkeitsvorstellungen aufeinander:
Versicherungsmathematische Gerechtigkeit:
Gleiche Beitragssummen sollen zu möglichst gleichen Leistungen führen.
Soziale Gerechtigkeit:
Auch die Länge des Erwerbslebens, die Belastung, die Lebensleistung und die reale Möglichkeit, gesund weiterzuarbeiten, müssen berücksichtigt werden.
Die Kommission hat den ersten Gesichtspunkt stärker gewichtet.
Hinzu kommt eine weitere politische Entscheidung: Sie empfiehlt, die Beiträge weiterhin hauptsächlich auf Löhne und Gehälter zu erheben. Weitere Einkommensarten sollen nicht in die Beitragsbemessung einbezogen werden, und auch die bisherige Beitragsbemessungsgrenze soll grundsätzlich erhalten bleiben.
Damit wird ein großer Teil der zusätzlichen Last weiterhin über Arbeitseinkommen getragen.
Kapitalerträge, große Mieteinnahmen und andere Vermögenseinkünfte werden nicht in vergleichbarer Weise zur Finanzierung der gesetzlichen Rentenversicherung herangezogen.
Das zeigt:
Die Vorschläge sind nicht alternativlos. Sie beruhen auf politischen Prioritäten.
Die Kommission wollte Beitragssätze, Bundesmittel und Lohnnebenkosten begrenzen. Sie hat deshalb Lösungen bevorzugt, die Menschen länger arbeiten lassen und zusätzliches Vorsorgekapital aufbauen.
Eine stärkere Umverteilung über hohe Einkommen, Vermögen und weitere Einkommensarten war nicht der bevorzugte Weg.
Es gibt bereits andere Reformvorschläge
Dass sozialere Modelle grundsätzlich möglich sind, zeigt unter anderem die Rentenkommission des Deutschen Gewerkschaftsbundes.
Sie schlägt beispielsweise vor:
- das Rentenniveau nicht nur zu stabilisieren, sondern anzuheben,
- die gesetzliche Rentenversicherung schrittweise zu einer Erwerbstätigenversicherung auszubauen,
- mehr Menschen in sozialversicherungspflichtige Beschäftigung zu bringen,
- niedrige Einkommen bei der Rentenbildung besserzustellen,
- Arbeitgeber stärker an einer flächendeckenden betrieblichen Altersvorsorge zu beteiligen,
- und das Rentenalter nicht weiter automatisch anzuheben.
Der DGB vertritt dabei ausdrücklich eine interessengeleitete Arbeitnehmerposition und ist deshalb keine neutrale Instanz. Trotzdem beweist das Konzept: Es gibt wirtschaftlich begründete Gegenmodelle, die nicht hauptsächlich auf späteren Renteneintritt und individuelle Kapitalvorsorge setzen.
Die Frage lautet daher nicht:
Gibt es überhaupt eine Alternative?
Sondern:
Welche gesellschaftlichen Gruppen sollen welchen Anteil an der Finanzierung tragen?
Ein sozialeres und trotzdem finanzierbares Rentenmodell
1. Eine Rentenversicherung für nahezu alle Erwerbstätigen
Grundsätzlich sollten alle Erwerbstätigen in ein gemeinsames Alterssicherungssystem einzahlen:
- Arbeitnehmer,
- Selbstständige,
- Abgeordnete,
- Vorstände,
- Minijobber,
- neu eingestellte Beamte, soweit keine zwingenden hoheitlichen Gründe entgegenstehen.
Für Polizei, Feuerwehr, Zoll und andere besonders belastete hoheitliche Tätigkeiten könnten Sonderregelungen bestehen bleiben.
Auch die Alterssicherungskommission empfiehlt, den Kreis der Versicherten deutlich auszuweiten. Bei Beamten wären wegen bestehender Pensionsansprüche und verfassungsrechtlicher Besonderheiten lange Übergangsregelungen erforderlich.
Eine Erwerbstätigenversicherung löst das demografische Problem nicht allein. Neue Beitragszahler erwerben später ebenfalls Ansprüche.
Sie verbreitert aber die Finanzierungsbasis, schafft mehr Gleichbehandlung und beendet viele Sonderwege.
2. Der abschlagsfreie Rentenzugang nach 45 Jahren bleibt
Menschen, die 45 Versicherungsjahre erreicht haben, sollten weiterhin vor der allgemeinen Regelaltersgrenze ohne Abschläge in Rente gehen können.
Dabei könnten soziale Verbesserungen vorgenommen werden:
- Pflegezeiten werden umfassender anerkannt.
- Kindererziehungszeiten dürfen nicht zum Nachteil werden.
- Unverschuldete Arbeitslosigkeit kurz vor der Rente wird berücksichtigt.
- Längere Krankheitszeiten werden angemessen einbezogen.
- Sehr niedrige Einkommen über viele Jahre erhalten zusätzliche Rentenpunkte.
- Übergangsregelungen schützen rentennahe Jahrgänge.
So werden die Schwächen der heutigen Regelung beseitigt, ohne langjährig Versicherten ihren Anspruch vollständig zu nehmen.
3. Belastende Arbeit muss objektiv berücksichtigt werden
Nicht jeder Mensch mit 45 Versicherungsjahren hat dieselbe gesundheitliche Belastung. Deshalb sollte zusätzlich ein transparentes Belastungsmodell eingeführt werden.
Berücksichtigt werden könnten beispielsweise:
- regelmäßige Nachtarbeit,
- jahrzehntelanger Wechselschichtdienst,
- schwere körperliche Arbeit,
- dauerhafte Arbeit unter Hitze, Kälte, Lärm oder Vibrationen,
- besondere psychische Verantwortung,
- sicherheitskritische Tätigkeiten,
- Pflege- und Rettungsberufe,
- sowie nachgewiesene berufliche Gesundheitsfolgen.
Wichtig wäre, dass nicht jeder Betroffene erst vor einem Gutachter beweisen muss, bereits schwer krank zu sein.
Arbeitszeiten und Tätigkeiten lassen sich über Arbeitgebermeldungen und Sozialversicherungsdaten dokumentieren. Daraus könnten zusätzliche Entlastungspunkte oder frühere Zugangsmöglichkeiten entstehen.
4. Keine automatische Erhöhung des Rentenalters
Die Regelaltersgrenze darf nicht wie auf einem endlosen Förderband immer weiter steigen.
Vor einer Änderung müssten mindestens folgende Fragen öffentlich beantwortet werden:
- Ist die gesunde Lebenserwartung tatsächlich gestiegen?
- Können ältere Menschen real weiterbeschäftigt werden?
- Gibt es ausreichend altersgerechte Arbeitsplätze?
- Wie entwickelt sich die Lebenserwartung in unterschiedlichen Einkommens- und Berufsgruppen?
- Wie viele Menschen erreichen die bisherige Altersgrenze überhaupt gesund?
- Wie viele scheiden vorher durch Krankheit, Erwerbsminderung oder Arbeitslosigkeit aus?
Erst danach dürfte der Bundestag über eine Änderung entscheiden.
Eine automatische Formel ersetzt keine soziale und demokratische Entscheidung.
5. Ein persönliches Vorsorgekonto für alle, die früh beginnen wollen
Hier liegt eine sinnvolle Ergänzung, die besonders jungen Menschen echte Sicherheit geben könnte.
Jeder junge Mensch könnte beim Eintritt ins Berufsleben automatisch ein persönliches Altersvorsorgekonto erhalten. Auch ältere Arbeitnehmer sollten freiwillig einsteigen können.
Ein mögliches Modell:
- ein kleiner, einkommensabhängiger Arbeitnehmerbeitrag,
- mindestens ein gleich hoher Arbeitgeberbeitrag,
- zusätzliche staatliche Zuschüsse bei niedrigen Einkommen,
- staatliche Beiträge während Kindererziehung und Angehörigenpflege,
- reduzierte oder ausgesetzte Eigenbeiträge bei Arbeitslosigkeit oder längerer Krankheit,
- zentrale und gemeinnützige Verwaltung,
- weltweit gestreute Anlage,
- sehr niedrige gesetzlich begrenzte Verwaltungskosten,
- schrittweise Verringerung des Anlagerisikos vor dem Rentenbeginn,
- vollständiger Schutz vor Zugriffen für andere Staatsausgaben,
- persönliches Eigentum,
- Vererbbarkeit während der Ansparphase,
- und später eine lebenslange monatliche Zusatzleistung.
Bei sehr niedrigen Einkommen könnte der eigene Beitrag beispielsweise nur 20 oder 30 Euro betragen, während Arbeitgeber und Staat aufstocken.
Menschen mit durchschnittlichem oder höherem Einkommen würden entsprechend mehr einzahlen.
Entscheidend ist:
Der bezahlbare eigene Beitrag darf nicht die gesetzliche Rente ersetzen. Er muss zusätzliches Eigentum und zusätzliche Sicherheit schaffen.
Wer früh beginnt, profitiert stark vom langen Ansparzeitraum. Wer später einsteigt, kann trotzdem eine ergänzende Reserve aufbauen.
6. Kapitalanlage ja – aber nicht als Ersatz für Solidarität
Ein öffentlicher Vorsorgefonds müsste klare Regeln erfüllen:
- keine Vertriebsprovisionen,
- keine teuren Versicherungsverträge,
- keine Wetten auf einzelne Aktien,
- keine politischen Eingriffe in einzelne Unternehmen,
- keine Verwendung des Geldes zur Haushaltsfinanzierung,
- unabhängige Kontrolle,
- vollständige Transparenz,
- internationale Streuung,
- und ein Sicherheitskonzept für die letzten Jahre vor dem Ruhestand.
So wäre Kapitalanlage keine private Zockerei, sondern eine langfristige gemeinschaftliche Vorsorge.
Die gesetzliche Rente bliebe aber das sichere Fundament.
7. Höhere Einkommen und Vermögenseinkünfte angemessen beteiligen
Eine Rentenversicherung kann nicht unbegrenzt Beiträge auf Kapitalerträge erheben und gleichzeitig unbegrenzt neue Rentenansprüche dafür vergeben. Das würde die späteren Ausgaben wieder erhöhen.
Deshalb muss man unterscheiden:
Beiträge begründen individuelle Rentenansprüche.
Steuern und solidarische Abgaben können gesamtgesellschaftliche Aufgaben finanzieren, ohne daraus unbegrenzte persönliche Rentenansprüche entstehen zu lassen.
Kindererziehungszeiten, Pflegezeiten, Grundrentenzuschläge und andere gesellschaftliche Leistungen sollten verlässlich aus Steuermitteln finanziert werden.
Dafür könnten auch hohe Kapitalerträge, große Vermögen, Erbschaften und sehr hohe Einkommen angemessen herangezogen werden.
Es ist schwer zu vermitteln, warum fast jede Reform zuerst darüber spricht, wie lange ein Busfahrer, eine Pflegekraft oder ein Bauarbeiter arbeiten soll – während große Vermögenseinkünfte bei der Finanzierung der Sozialversicherung weitgehend außen vor bleiben.
8. Schutz des Vertrauens in bereits geplante Renten
Besonders wichtig ist der Vertrauensschutz.
Menschen, die wenige Jahre vor dem Ruhestand stehen, haben ihr Leben auf die geltenden Regeln ausgerichtet:
- Wohnkosten,
- Kredite,
- Arbeitszeit,
- gesundheitliche Belastung,
- Pflege von Angehörigen,
- private Vorsorge,
- und gemeinsame Planungen von Ehepartnern.
Eine Regelung, die jahrzehntelang galt, darf nicht kurz vor dem geplanten Rentenbeginn plötzlich abgeschafft werden.
Für rentennahe Jahrgänge müssen deshalb die bisherigen Bedingungen vollständig erhalten bleiben.
Fazit: Die Rentenreform ist eine Frage der Verteilung
Deutschland braucht eine Reform der Altersversorgung. Das bedeutet aber nicht, dass nur Arbeitnehmer länger arbeiten, zusätzliche Beiträge zahlen und neue Kapitalmarktrisiken tragen müssen.
Ein sozialeres Modell ist möglich:
- Alle Erwerbstätigen werden schrittweise einbezogen.
- Die Rente nach 45 Versicherungsjahren bleibt bestehen.
- Belastende Berufe und Schichtarbeit werden berücksichtigt.
- Das Rentenalter steigt nicht automatisch.
- Rentensplitting bleibt freiwillig.
- Die Hinterbliebenenversorgung bleibt geschützt.
- Junge Menschen erhalten ein persönliches und kostengünstiges Vorsorgekonto.
- Arbeitgeber und Staat beteiligen sich daran.
- Kapitalvorsorge ergänzt die gesetzliche Rente, ersetzt sie aber nicht.
- Hohe Einkommen und Vermögenseinkünfte tragen angemessen zu den gesellschaftlichen Aufgaben bei.
Die Vorschläge der Alterssicherungskommission sind daher nicht alternativlos.
Sie sind das Ergebnis einer bestimmten Gewichtung: niedrige Lohnnebenkosten, begrenzte Bundesausgaben, längere Erwerbsarbeit und stärkere Kapitaldeckung.
Man kann diese Gewichtung politisch vertreten. Man darf sie aber nicht als mathematischen Zwang darstellen.
Eine Gesellschaft erkennt Lebensleistung nicht dadurch an, dass sie Menschen erst dann aus dem Arbeitsleben entlässt, wenn sie ihre Arbeitsunfähigkeit nachgewiesen haben.
Eine sichere Rente ist finanzierbar.
Aber nur, wenn nicht immer dieselben Menschen den größten Teil der Anpassung tragen müssen.
Quellen und weiterführende Informationen
Stand der Quellen: 2. August 2026
Offizielle Vorschläge der Alterssicherungskommission
- Bundesministerium für Arbeit und Soziales: „Rentenkommission 2026 – 33 Empfehlungen zur Rentenreform“
Offizielle Zusammenfassung der Empfehlungen, unter anderem zur Altersgrenze, zum Rentenzugang, zur Kapitalrente und zur Ausweitung des Versichertenkreises. - Alterssicherungskommission: „Empfehlungen der Alterssicherungskommission“, Juni 2026
Vollständiger Abschlussbericht und wichtigste Primärquelle für die im Beitrag behandelten Reformvorschläge. - Bundesregierung: „33 Empfehlungen für eine große Rentenreform – Fragen und Antworten“
Erläutert die politischen Ziele der Reform und die geplante Verbindung aus gesetzlicher, betrieblicher und kapitalgedeckter Altersvorsorge.
Derzeit geltendes Rentenrecht
- Deutsche Rentenversicherung: „Altersrenten für langjährig und besonders langjährig Versicherte“
Informationen zur derzeit geltenden abschlagsfreien Altersrente nach 45 Versicherungsjahren. Für Geburtsjahrgänge ab 1964 liegt die maßgebliche Altersgrenze bei 65 Jahren. - Deutsche Rentenversicherung: „Rentenpaket 2025 – Was steckt drin?“
Informationen zur Stabilisierung des Rentenniveaus bei 48 Prozent bis 2031 und zu den geltenden Rahmenbedingungen der gesetzlichen Rentenversicherung. - Deutsche Rentenversicherung: „Rentenversicherung in Zahlen 2025“ und „Kennzahlen zur Finanzentwicklung“
Statistische Angaben zu Einnahmen, Ausgaben, Bundeszuschüssen, Versicherten und Rentenbeziehern.
Rentensplitting und Hinterbliebenenversorgung
- Deutsche Rentenversicherung: „Rentensplitting – Rentenansprüche partnerschaftlich teilen“
Erläutert die Voraussetzungen und Folgen des Rentensplittings. Die Entscheidung ist grundsätzlich bindend; anschließend besteht kein Anspruch mehr auf eine Witwen- oder Witwerrente aus derselben Ehe. - Deutsche Rentenversicherung: „Rentensplitting statt Witwenrente – Vorteile und Nachteile“
Enthält Vergleichsbeispiele und zeigt, dass ein Rentensplitting je nach Einkommens- und Rentensituation auch zu erheblichen Nachteilen für Hinterbliebene führen kann.
Lebenserwartung und unterschiedliche Belastungen
- Robert Koch-Institut: „Die Lebenserwartungslücke – sozioökonomische Unterschiede in der Lebenserwartung“
Das RKI dokumentiert deutliche Unterschiede der Lebenserwartung nach der sozialen und wirtschaftlichen Lage. In besonders benachteiligten Regionen liegt sie erheblich unter der Lebenserwartung wohlhabender Regionen. - Bundesanstalt für Arbeitsschutz und Arbeitsmedizin: „Gestaltung von Nacht- und Schichtarbeit“
Die BAuA beschreibt Nacht- und Schichtarbeit ausdrücklich als gesundheitliches und soziales Risiko und zeigt, weshalb die Art der beruflichen Belastung bei Rentenregelungen berücksichtigt werden sollte.
Kapitalgedeckte und private Altersvorsorge
- Bundesfinanzministerium: „Fragen und Antworten zur Reform der geförderten privaten Altersvorsorge“
Informationen zum neuen Altersvorsorgedepot, zur staatlichen Förderung, zur Kapitalanlage und zur Begrenzung der Effektivkosten des Standarddepots auf höchstens ein Prozent. - Bundesfinanzministerium: „Neustart für die private Altersvorsorge – früh beginnen und Renditechancen nutzen“
Erläutert das Konzept eines kostengünstigen Standarddepots und den geplanten stärkeren Einsatz von Fonds und ETF-Sparplänen in der privaten Altersvorsorge.
Soziale Gegenmodelle
- Deutscher Gewerkschaftsbund: „DGB-Rentenkommission“
Gegenmodell zur Alterssicherungskommission mit Vorschlägen für eine Erwerbstätigenversicherung, ein höheres Rentenniveau, bessere gesundheitliche Übergänge und eine stärkere betriebliche Altersversorgung. Der DGB vertritt dabei ausdrücklich die Interessen der Arbeitnehmer und ist deshalb als politische Interessenvertretung einzuordnen. - DGB Rheinland-Pfalz/Saarland: „Die abschlagsfreie Rente nach 45 Beitragsjahren zu streichen, ist respektlos“
Gewerkschaftliche Bewertung der geplanten Abschaffung und Kritik an einer stärkeren Verlagerung der Altersvorsorge auf den Kapitalmarkt.
Hinweis zur Einordnung
Die Darstellung der konkreten Vorschläge der Alterssicherungskommission stützt sich auf deren Abschlussbericht sowie die Erläuterungen von Bundesregierung und Bundesarbeitsministerium.
Die Bewertung, dass die Kommission wirtschaftliche Ziele wie begrenzte Beitragssätze, tragbare Lohnnebenkosten, eine Entlastung des Bundeshaushalts und eine längere Erwerbstätigkeit stärker gewichtet als den Erhalt des Rentenzugangs nach 45 Versicherungsjahren, ist eine aus den veröffentlichten Zielen und Empfehlungen abgeleitete politische Einordnung.
Die Kommission selbst bezeichnet ihre Vorschläge nicht als „unsozial“. Ob ihre Gewichtung gerecht ist oder ob alternative Finanzierungsmodelle vorzuziehen wären, bleibt eine gesellschaftliche und politische Bewertungsfrage.
Hinweis zur Erstellung
Dieser Beitrag wurde mit Unterstützung künstlicher Intelligenz erstellt und redaktionell überarbeitet. Die verwendeten Aussagen wurden anhand öffentlich zugänglicher Quellen geprüft. Bewertungen und Schlussfolgerungen stellen eine persönliche Einordnung dar und erheben keinen Anspruch auf politische Neutralität oder rechtliche Beratung.